今週の主要イベント:FOMC議事録やミシガン大学消費者信頼感指数に注目
ZeroHedge ·
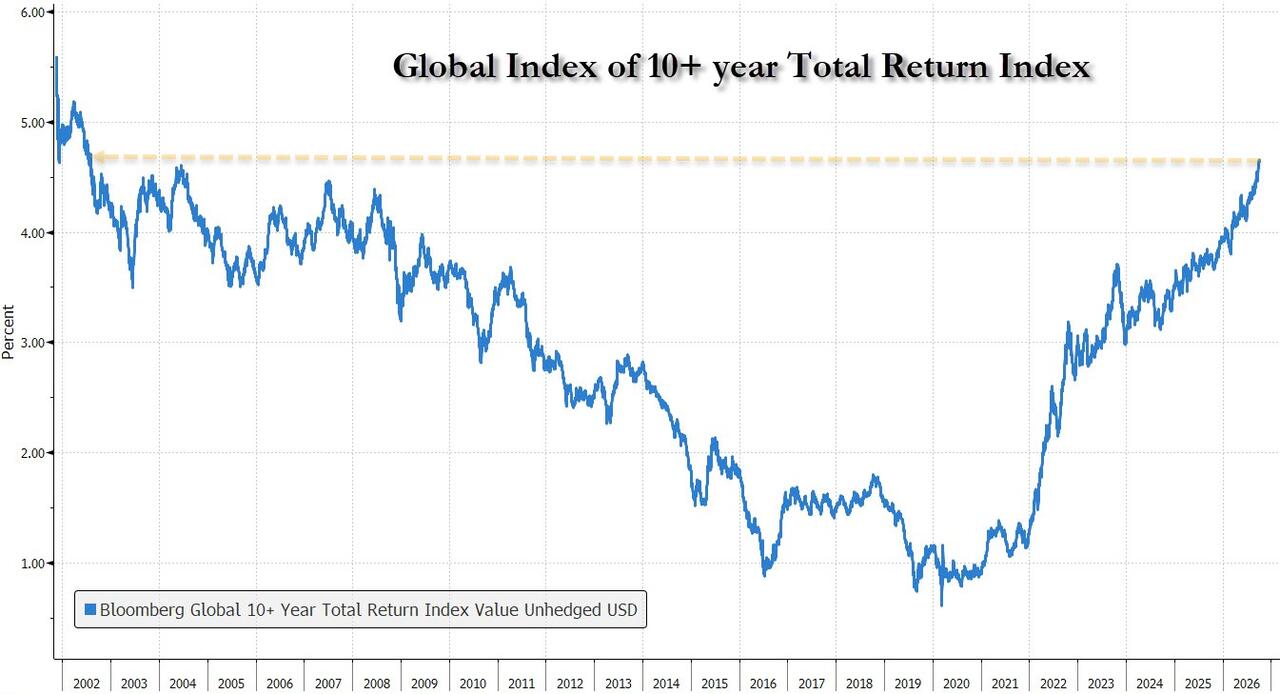
世界的な債券市場の緊張感が続く中、今週は連邦公開市場委員会議事録や欧州中央銀行の会合要旨の公表が市場の最大の関心事となっている。先週発表された9月の米雇用統計では、非農業部門雇用者数が予想の13万3千人を大きく下回る2万 9千人の増加にとどまり、民間雇用者数も4万 6千人の増加となった。さらに過去2か月分で6万人の下方修正が行われ、平均時給の伸びも0.1パーセントにとどまった。しかし、失業率は4.175パーセントへと小幅な上昇にとどまり、労働参加率は61.8パーセントへと上昇したことから、労働市場全体の基調は依然として堅調であると評価されている。ドイツ銀行のエコノミストらは、米連邦準備制度が今後数四半期にわたり25ベーシスポイントの利上げを2回実施すると予測している。
AI 시장 분석
今週の市場は、9月のFOMC議事録の公表、欧州中央銀行(ECB)の議事録、および多数の地区連銀総裁の講演に注目し、金利のボラティリティに神経をとがらせています。先週金曜日発表された9月の米雇用統計では、非農業部門雇用者数が2万9千人増と予想を下回ったものの、失業率は4.175%と安定を維持しました。これを受け、市場はFRBの追加利上げの可能性を織り込み、債券市場の緊張感が高まっています。
상승 영향
- Banks — グローバル国債利回りの上昇とFRBの追加利上げの可能性は、預貸マージンの拡大を誘導し、銀行セクターの収益性改善にとって直接的な好材料として作用します。
- Bonds — 高まった国債利回りと市場のボラティリティの拡大により、安全資産への選好が高まり、債券の買い需要と利回りの魅力が浮き彫りになります。
하락 영향
- Growth Stocks — グローバル10年国債利回りが2022年以降の最高値を記録し、割引率の上昇に伴うハイテク株および成長株の将来のキャッシュフローのバリュエーション負担を増大させます。
- Real Estate — 高水準を維持する国債利回りと資金調達コストの上昇は、不動産市場の需要縮小と融資不実化への懸念を直接的に刺激します。
DYAX 전담 분석
債券市場の緊張と10年国債利回りの2022年以降の最高値更新は、グローバル金融市場の資金調達コストを上昇させ、株式市場全体のバリュエーションの負担を増大させています。雇用指標の強弱が混ざり合う中、FRBのタカ派姿勢が維持された場合、成長株や不動産市場の下方圧力が強まる可能性があります。
今後のFOMC議事録の内容や追加の物価・雇用指標によって国債利回りがさらに上昇した場合、成長株中心の弱気シナリオが強まる可能性があります。逆に、金利据え置き姿勢が確認されれば、債券および成長株の反発のモメンタムとして作用する可能性があります。主要な監視指標は、米10年国債利回りとFRB高官らの利上げ経路に関する発言です。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 57% · 下落(ショート) 43%
合計421人参加
