米国製ミサイルの備蓄と非紛争型重要鉱物の確保における課題
ZeroHedge ·
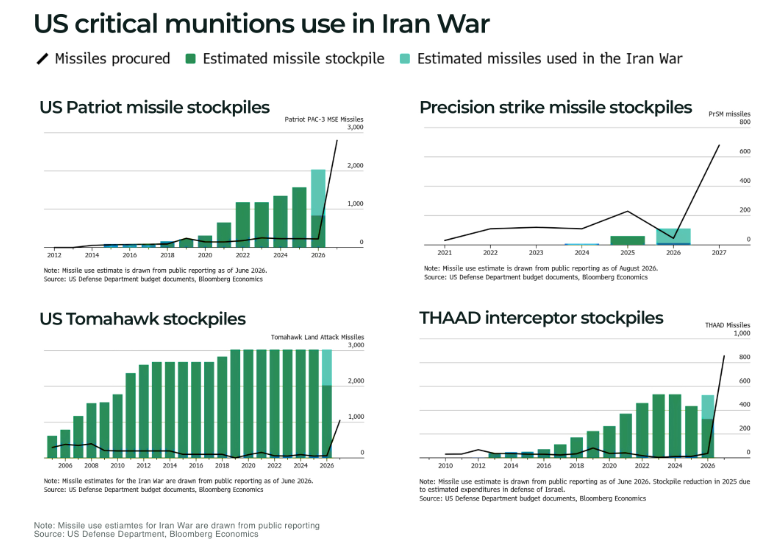
イランとの紛争初期16日間において連合軍は弾薬補充だけで約4000kgのタングステンを消費したが、米国の2025年国内生産量は皆無であり、中国が世界全体のタングステン鉱山生産の79パーセントを占有した。RUSIの分析によると、この期間に1万1000発を超える弾薬が費やされ、備蓄を回復させるにはアンチモンや銅、レアアース、チタンなどの重要鉱物への確実なアクセスが不可欠となる。中国サプライチェーンへの過度な依存が西側諸国の防衛産業基盤における深刻な持続性危機を浮き彫りにしている。
AI 시장 분석
米国はイランとのわずか16日間の紛争中に1万1千発以上の弾薬を消耗し、深刻な兵器備蓄の枯渇危機に直面しています。特にタングステンなど重要鉱物の中国依存度が79%に達し、サプライチェーンの混乱に対する懸念が高まっています。これは防衛産業全般の生産持続性にとって大きな負担となる見通しです。
상승 영향
- Defense — 米国および西側陣営の兵器備蓄の消耗と在庫補充需要の急増により、防衛企業の長期受注と生産拡大が予想されます。
하락 영향
- Stock Market — 重要鉱物の中国依存度の深化とサプライチェーン危機による防衛産業の生産支障およびコスト増加圧力が、全体的な経済リスクとして作用します。
DYAX 전담 분석
イラン戦争初めの16日間で弾丸の補充だけに4,000kgのタングステンが消費されたが、2025年の米国鉱山の生産量は皆無でした。ガリウム、タングステン、黒鉛などの重要鉱物のサプライチェーンの脆弱性は、防衛産業の兵器在庫拡充を遅らせる直接的な原因となります。
強気シナリオは、米国政府の重要鉱物自給化補助金および国内鉱山開発の加速により関連鉱物株が恩恵を受けることであり、弱気シナリオは、中国の鉱물輸出統制が継続し、兵器生産の支障およびコスト急増によって防衛関連株の収益性が悪化することです。注目すべき指標は、米国防総省の重要鉱物備蓄量と中国の対米鉱物輸出統制政策です。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 50% · 下落(ショート) 50%
合計426人参加
