米9月雇用統計は2万9千人に急減、過去分も大幅下方修正で市場予想を下回る
ZeroHedge ·
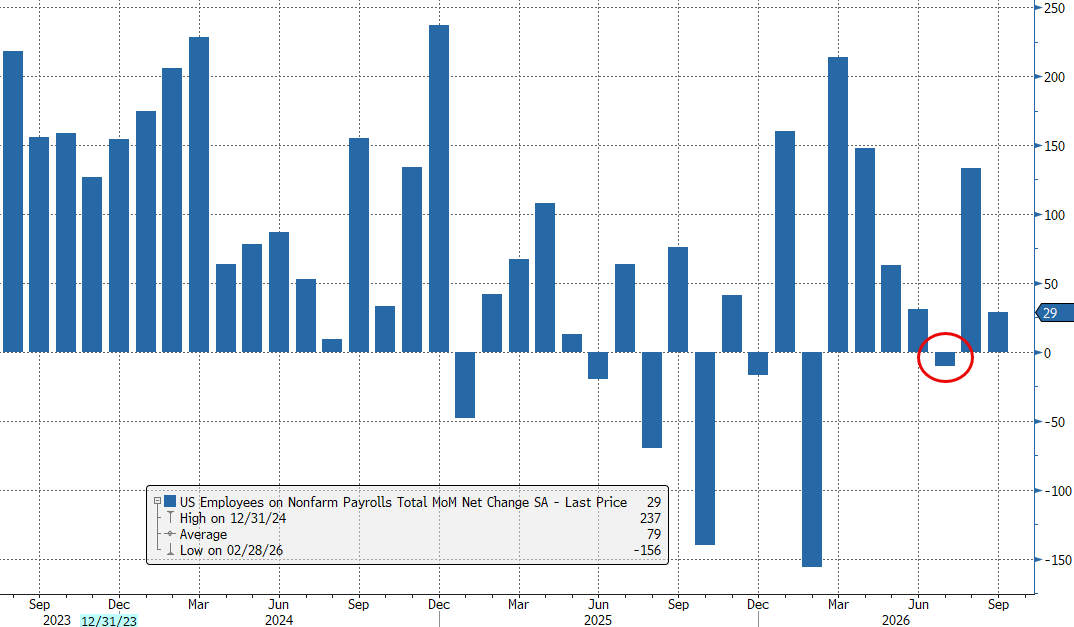
米国の9月非農業部門雇用者数は2万9千人に落ち込み、市場のあらゆる予測を大きく下回る結果となった。さらに過去の統計も大幅に修正され、8月は当初の16万2千人から13万3千人に引き下げられ、7月も2万1千人からマイナス1万人に下方修正されたことで、両月合わせて6万人の雇用が削られた。この軟調な指標を受けて債券市場ではショートスクイーズが発生し、利回りは5.22パーセントから週安値となる5.16パーセントまで低下した。一方、全体の失業率は前月の4.1パーセントから4.2パーセントへと小幅に上昇し、失業者数は7万8千人増の710万9千人に達した。ただし世帯調査ベースでは就業者数が40万6千人増加しており、雇用市場の動向が複雑な様相を見せている。
AI 시장 분석
9月の非農業部門雇用者数が予想を大きく下回る29Kの増加にとどまり、7~8月の数値も大幅に下方修正されたことで、労働市場の減速シグナルが鮮明になりました。これにより国債利回りが5.22%から5.16%へと急低下し、債券市場で強いショートスクイーズが発生しました。失業率は4.2%へと小幅に上昇しましたが、労働参加者の増加などが複合的に作用しました。投資家は連邦準備制度の利下げ期待を高め、成長株と債券に注目すべきです。
상승 영향
- 債券 — 雇用指標の不振と国債利回りの低下(5.22%から5.16%)により債券価格が上昇し、ショートスクイーズが発生しました。
- 成長株 — 雇用の減速によりFRBの追加利上げ懸念が和らぎ、割引率の負担が軽減されるため、テクノロジー株などの成長株に追い風となります。
- 不動産 — 国債利回り低下に伴うローン金利安定化の期待から資金調達コストが低下し、不動産セクターに有利に働きます。
하락 영향
- 銀行 — 国債利回りの急低下と今後の利下げ可能性の拡大は純金利マージン(NIM)の縮小につながり、銀行株の収益性にとって悪材料となります。
- 消費財 — 非農業部門雇用の急減と失業率の上昇(4.2%)は、今後の家計所得の減少および消費の冷え込みに直結し、消費財企業にとって負担となります。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 59% · 下落(ショート) 41%
合計326人参加
