FRBの利上げが目的のインフレを抑制できない理由
ZeroHedge ·
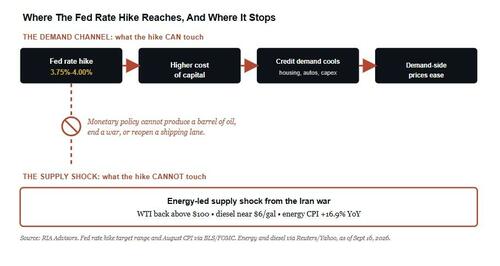
連邦公開市場委員会は全会一致でフェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%から4.00%とした。これは2023年以来初であり、物価安定が掲げられた。しかし本質的には債券市場からの強い圧力に押された結果である。10年国債利回りは約5.01%と19年ぶりの高水準に達し、30年債は5.35%を超えた。市場が利上げを強要した形となる。利上げの本質は借入コストを引き上げ、住宅ローンや自動車ローンなどの信用依存型需要を冷え込ませることにある。しかし中央銀行の金融引き締め政策は、供給側の制約や構造的なインフレ要因に対して直接的な解決策にはならないという懸念が指摘されている。
AI 시장 분석
米FRBが金利を0.25%p引き上げて基準金利が3.75%-4.00%に引き上げられ、10年国債利回りが5.01%を記録した。今回の利上げは債券市場の圧力によって断行されたが、FRBの金融引き締めは需要の鈍化を誘発するだけであり、供給側のインフレを解決することはできない。投資家は金融政策の限界を直視し、資金調達費用の急上昇に伴う経済的波紋を綿密に点検しなければならない。
상승 영향
- Banks — 基準金利の引き上げと国債利回りの上昇により預貸金利ざやが拡大し、純金利マージン(NIM)が改善されて短期的収益性が向上する可能性があるため。
하락 영향
- Real Estate — 住宅ローン金利などの借入コストが急등し、住宅購買力が低下して不動産市場の取引量と需要が委縮するため。
- Growth Stocks — 割引率の上昇により将来のキャッシュフローの現在価値が低下し、資金調達コストが増加して企業価値評価の負担となるため。
- Bonds — 金利引き上げと国債利回りの急등(10年物が5.01%を記録)により既存債券価格が下落し、資産損失圧力が強まるため。
DYAX 전담 분석
FRBの25bpの利上げと10年国債利回りの19年ぶり最高値更新は、資金調達費用を全方位的に引き上げ、クレジットベースの需要を急速に冷え込ませている。住宅ローン、自動車ローン、企業の設備投資(capex)などが直接的な打撃を受け、経済全般の成長モメンタムが弱まるリスクが高まっている。
強気シナリオは、利上げがインフレ期待心理を安定させて経済のソフトランディングを誘導することであり、弱気シナリオは、供給発のインフレが持続する中で過度な引き締めが景気後退を引き起こすことである。今後の10年国債利回りの推移や住宅および自動車ローンの延滞率指標に注目すべきである。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 51% · 下落(ショート) 49%
合計447人参加
