米消費者物価指数が住宅や株式などの資産価格を反映しない背景
ZeroHedge ·
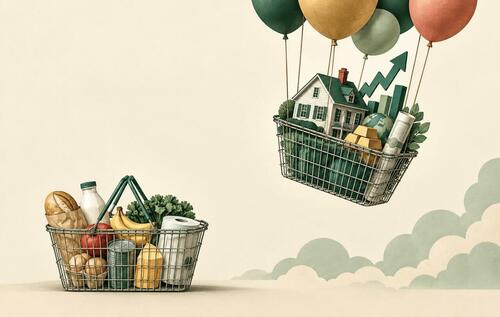
米国の中位住宅価格が44万600ドルに達する一方、中位世帯年収は約8万4000ドルにとどまり、賃借人と持ち家の間の資産格差は過去最大を記録している。株式市場も連日最高値を更新しているが、こうした資産価格の上昇は公式のインフレ指標には一切カウントされない。消費者物価指数が資産を含めない理由は、1927年にゴットフリート・ハベラーがウィーンで提示した指数番号理論に起因する。この理論では、個人の真の生活費を測る標準価格指数が、所得の全額を消費に充てる純粋な消費者という厳格な前提に基づいて構築されている。そのため、貯蓄や投資ポートフォリオ、住宅購入などは考慮されず、資産価格は従来の生活費測定から完全に除外される仕組みとなっている。
AI 시장 분석
米国の住宅中間価格が44万600ドルに達し、株式市場が連日最高値を更新する一方で、CPIは資産価格の上昇を反映できていません。CPIは貯蓄や投資のない純粋な消費者を想定して設計されているため、実際の家計が体感する住居費や資産取得費用の高騰を適切にとらえられていません。こうした統計的限界は、資産を保有する階層とそうでない賃借人との間の格差を深刻化させています。投資家は公式インフレ指標と実際の体感物価との乖離を考慮し、資産配分戦略を見直すべきです。
상승 영향
- Real Estate — 中間価格が440,600ドルに上昇するなど、資産価格の継続的な上昇傾向が既存住宅所有者の富を増大させています。
- Growth Stocks — 株式市場が史上最高値を更新し、ポートフォリオを保有する投資家の資産が急激に複利増殖する環境を提供しています。
하락 영향
- Consumer Staples — 公式CPIに反映されない住居費や資産取得費用の急騰により、一般家計の実質的な消費余力が深刻に蚕食されています。
DYAX 전담 분석
CPIの算出方式が株式や不動産などの資産価格上昇を漏らしているため、公式インフレと実際の生活費負担の乖離が拡大しています。これはFRBの金融政策判断に歪みをもたらし、資産市場の変動性を高める要因となっています。
強気シナリオでは資産価格の上昇が持続し、関連株や不動産資産が恩恵を受けるものの、弱気シナリオでは隠れたインフレ圧力が急激な利上げや消費縮小につながる可能性があります。注目すべき指標は、実質家計可処分所得に対する資産価格の比率とFRBの政策スタンスの変化です。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 38% · 下落(ショート) 62%
合計379人参加
