米国債5年物入札が歴史的大惨敗、解放記念日以来最悪の債券安に
ZeroHedge ·
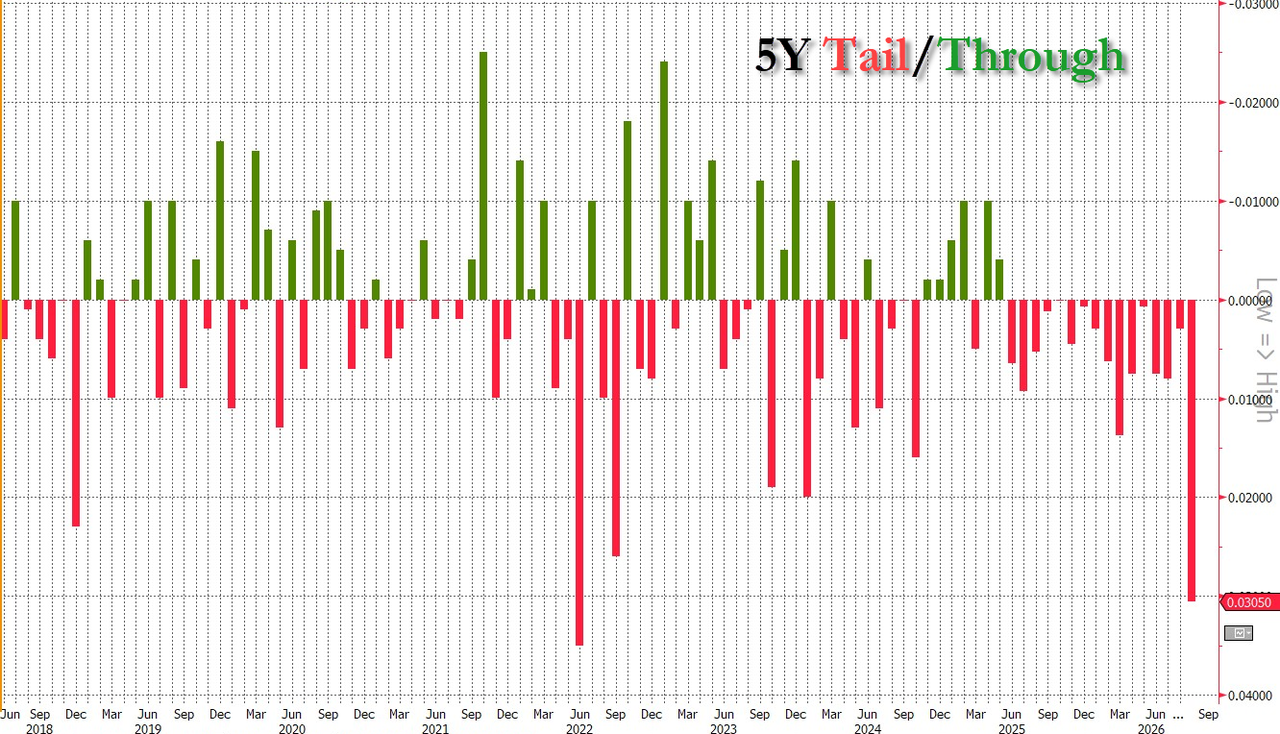
2026年9月23日に行われた700億ドルの5年国債入札は悲惨な結果に終わり、債券市場全体で激しい急落を引き起こした。入札前には利回りが15ベーシスポイント急上昇し4.99%を記録していた。今回の発行利回りは5.033%と、2007年以来初めて5%台に乗せた。事前取引の水準である5.001%に対して3.1ベーシスポイントものテールが発生し、これは過去2番目に大きな乖離となった。応札倍率は2.212倍へ低下し、2018年12月以来の低水準を付けた。間接入札者の割合は54.31%まで落ち込み、ディーラーの引き受けは15.8%に跳ね上がった。この悪影響で10年債利回りは5.13%付近まで上昇し、市場は解放記念日以来の最悪な一日となった。
AI 시장 분석
米財務省が実施した700億ドル規模の5年国債入札は需要の低迷により記録的な不振となり、19年ぶり高水準となる5.033%の利回りで発行されました。今回の入札失敗により、10年国債利回りが5.13%に迫る水準まで急등するなど、債券市場は大幅な下落基調となりました。投資家は、国債利回りの急上昇に伴う資金調達コストの増加や株式市場のボラティリティ拡大に注意する必要があります。
상승 영향
- Banks — 国債利回りの急上昇に伴う純金利マージン(NIM)の改善期待が高まり、短期的には収益性の好材料となります。
하락 영향
- Bonds — 5年国債入札の大惨敗により利回りが急騰し、債券価格が歴史的水準まで急落しました。
- Real Estate — 国債利回りの上昇に伴う住宅ローン金利の連動上昇により、住宅需要の萎縮と資金調達コストの負担が加重されます。
- Growth Stocks — 無リスク金利である国債利回りが5%を上回ることで、将来のキャッシュフロー価値が割り引かれ、株価の下方圧力が強まります。
DYAX 전담 분석
5年国債入札では応札倍率が2.212と2018年以来の低水準を記録し、3.1bpの大規模なテールが発生したことで、市場の債券消化能力が限界に達していることが示されました。間接入札需要の急減とディーラーの引き受け分増加により、債券の売りが全期間にわたって波及し、金融市場への負担が増加しました。
今後の金利上昇基調が継続する場合、成長株や不動産市場に対して追加的な下押し圧力として働く可能性があり、FRBの金融政策スタンスと国債需要指標を綿密にモニタリングする必要があります。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 55% · 下落(ショート) 45%
合計314人参加
