主要国で加速する国債利回り上昇の動向と市場への影響
ZeroHedge ·
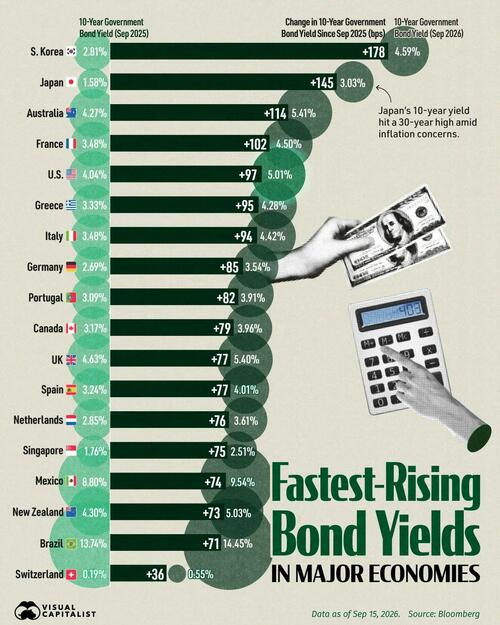
ブルームバーグの市場データによると、2026年9月15日時点で米10年国債利回りが一時5.04%に達し、2007年以来の最高水準を記録した。しかし、過去1年間における利回りの上昇速度は米国を上回る国が存在する。韓国は2.81%から4.59%へと178bp急騰し上昇幅が最も大きく、日本は145bp上昇の3.03%となった。さらにオーストラリアが114bp、フランスが102bp上昇し、米国の97bpを上回る結果となった。こうした長期金利の歴史的な高騰は、原油価格に起因するインフレ圧力や、大規模な財政赤字、投資家によるプレミアム要求などが主な背景となっている。
AI 시장 분석
米10年国債利回りが2007年以来初めて一時5%を突破した中、韓国(178bp)、日本(145bp)など主要国の長期国債利回りが急上昇している。これは原油価格上昇に伴うインフレ圧力と、巨額の政府赤字および国債発行増加が複合的に作用した結果である。グローバルな資金調達コストが数十年来の最高水準に跳ね上がり、資産市場全般に大きな下押し圧力をかけている。
상승 영향
- 銀行 — 市場金利が全般的に急騰することで預貸マージンが拡大し、利息収益が増加して短期的な業績にプラスとなる。
하락 영향
- 債券 — 金利上昇(国債利回りの急騰)は債券価格の直接的な下落を誘発し、債券保有資産の価値を目減りさせる。
- 不動産 — 長期国債利回りの急騰により住宅ローンや調達金利が跳ね上がり、不動産の買い手心理と資産価格に強い下押し圧力を与える。
- 成長株 — 割引率の上昇により将来のキャッシュフローの現在価値が急減し、ハイテク株などの高バリュエーション成長株に直接的な打撃を与える。
DYAX 전담 분석
米10年国債利回りが5.04%を記録し、韓国や日本など主要国の国債利回りが急激に上昇する中、債券価格の下落と調達コストの増加が加速している。これは企業と政府の利息負担を直接的に高め、経済全体の流動性を縮小させる要因として作用する。
強気シナリオは金利のピークアウト認識に伴う債券の安値買い流入であり、弱気シナリオは追加インフレ懸念による金利の天井抜けである。投資家は今後の国債発行物量と原油価格の動向を注意深くモニタ링しなければならない。
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX投資家予測
上昇(ロング) 50% · 下落(ショート) 50%
合計448人参加
