이번 주 주요 일정: 연방공개시장위원회 의사록 공개 및 미시간대 지표 주목
ZeroHedge ·
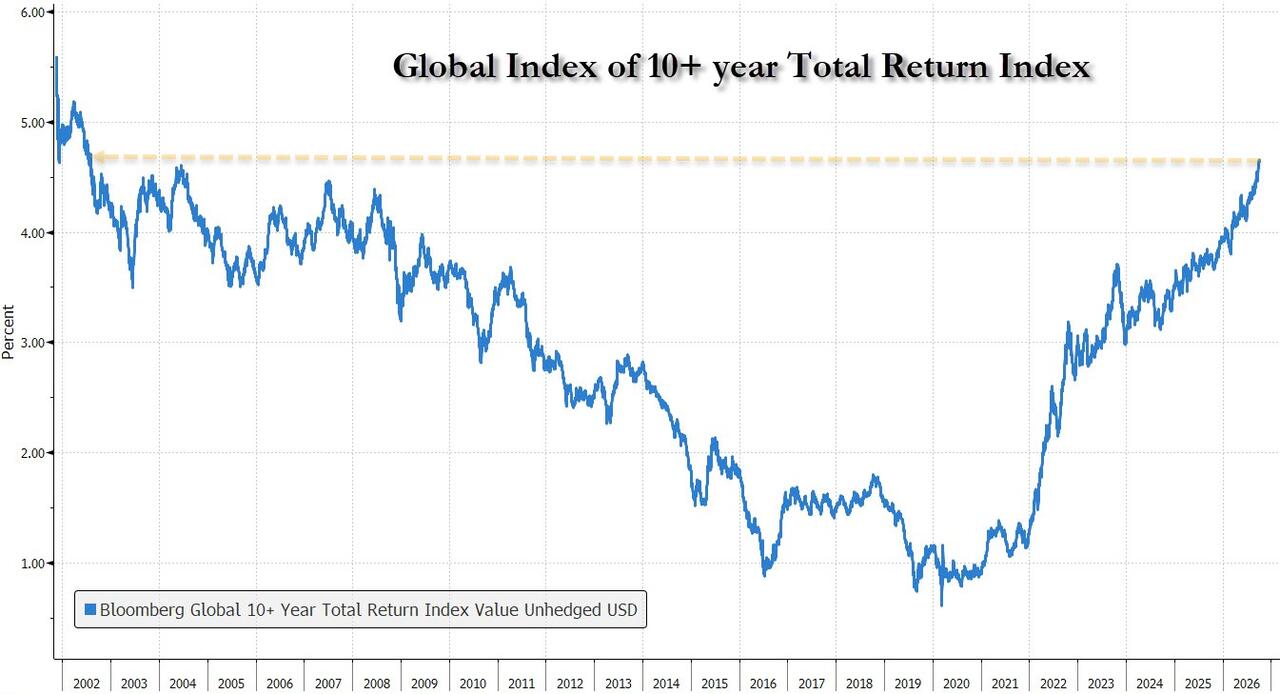
글로벌 채권 시장의 긴장감이 고조된 가운데 이번 주는 연방공개시장위원회 의사록과 유럽중앙은행 회의록 발표가 시장의 핵심 관심사로 부각되고 있다. 지난 9월 미국의 비농업 고용은 2만 9천 명 증가에 그치며 시장 예상치인 13만 3천 명을 밑돌았고, 민간 부문 역시 4만 6천 명 증가로 전망치를 하회했다. 또한 지난 두 달간의 고용 지표는 6만 명 하향 수정되었고 시간당 평균 임금은 0.1퍼센트 상승했다. 그러나 실업률은 4.175퍼센트로 소폭 상승하는 데 그쳤고 경제활동참가율은 61.8퍼센트로 상승해 노동시장은 전반적으로 견조함을 유지했다. 이에 따라 도이체방크 이코노미스트들은 향후 몇 분기 동안 연방준비제도가 25베이시스포인트씩 두 차례 추가 금리 인상을 단행할 것으로 전망하고 있다.
AI 시장 분석
이번 주 시장은 9월 FOMC 의사록 공개와 유럽중앙은행 회의록, 다수의 연은 총재 연설에 집중하며 금리 변동성에 촉각을곤두세우고 있습니다. 지난 금요일 발표된 9월 비농업 고용보고서에서 헤드라인 고용이 2만9천 건 증가로 예상치를 밑돌았으나, 실업률은 4.175%로 안정세를 유지했습니다. 이에 따라 시장은 연준의 추가 금리 인상 가능성을 가격에 반영하며 채권 시장의 긴장감이 고조되고 있습니다.
상승 영향
- 은행 — 글로벌 국채 금리 상승과 연준의 추가 인상 가능성은 예대마진 확대를 유도하여 은행 부문의 수익성 개선에 직접적인 호재로 작용합니다.
- 채권 — 높아진 국채 금리와 시장 변동성 확대로 인해 안전자산 선호가 높아지면서 채권 매수 수요와 금리 매력이 부각됩니다.
하락 영향
- 성장주 — 글로벌 10년물 국채 금리가 2022년 이후 최고치를 기록하며 할인율 상승에 따른 기술주 및 성장주의 미래 현금흐름 밸류에이션 부담을 가중시킵니다.
- 부동산 — 높은 수준을 유지하는 국채 금리와 자금 조달 비용 상승은 부동산 시장의 수요 위축과 대출 부실 우려를 직접적으로 자극합니다.
DYAX 전담 분석
채권 시장의 긴장과 10년물 국채 금리의 2022년 이후 최고치 경신은 글로벌 금융시장의 자금 조달 비용을 높이며 주식시장 전반의 밸류에이션 부담을 가중시키고 있습니다. 고용 지표의 혼조세 속에서도 연준의 매파적 기조가 유지될 경우 성장주와 부동산 시장의 하방 압력이 커질 수 있습니다.
향후 FOMC 의사록 내용과 추가 물가·고용 지표에 따라 국채 금리가 추가 상승할 경우 성장주 중심의 약세 시나리오가 강화될 수 있으며, 반대로 금리 동결 기조가 확인되면 채권 및 성장주 반등의 모멘텀으로 작용할 수 있습니다. 주요 모니터링 지표는 미국 10년물 국채 금리와 연준 위원들의 금리 인상 경로 발언입니다.
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX 투자자 예측
상승(롱) 57% · 하락(숏) 43%
총 421명 참여
