파라마운트 스카이댄스 합병 완료와 피치의 신용등급 강등
ZeroHedge ·
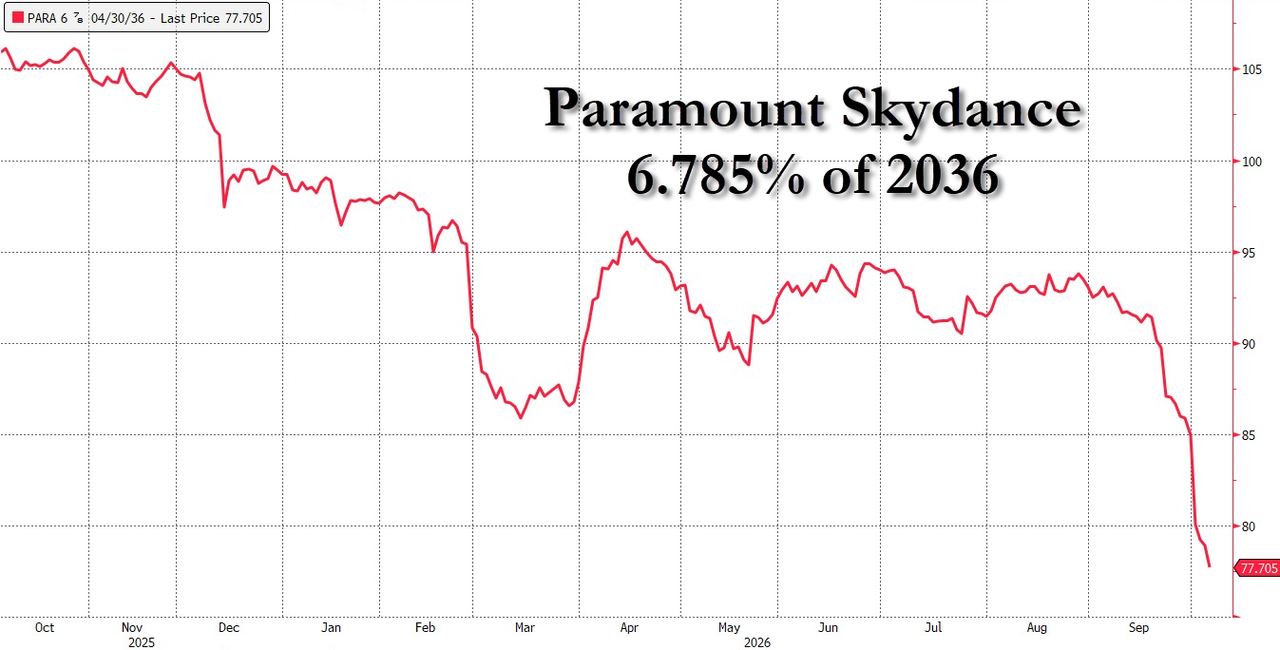
1100억 달러 규모의 워너브라더스 디스커버리 인수합병이 최종 마무리된 가운데 피치가 파라마운트 스카이댄스와 WBD의 발행자 신용등급을 BB에서 BB로 한 단계 하향 조정했다. 재무 레버리지 확대와 통합 리스크가 주된 배경이다. 특히 파라마운트의 기존 선순위 무담보 채권은 BB 마이너스로 떨어졌으며 회수율 평가 등급도 5단계로 낮아져 디폴트 시 11퍼센트에서 30퍼센트 수준의 회수만 기대되는 상황이다. 이 여파로 2036년 만기가 도래하는 파라마운트 6.875퍼센트 채권 가격은 사상 최저치인 77.7까지 폭락했다. 이는 불과 3주 만에 14포인트 급락한 수치로 해당 채권의 수익률은 약 10.6퍼센트에 달하고 있다. 이번 거래로 약 57억 달러 규모의 담보 채권자들이 기존 무담보 채권자들보다 선순위로 올라서면서 구조조정 압박이 커졌다.
AI 시장 분석
피치는 워너브러더스 디스커버리와의 1100억 달러 규모 인수합병 완료에 맞춰 파라마운트 스카이댄스의 신용등급을 BB로 강등했습니다. 특히 레거시 무담보 채권의 회수율이 11~30% 수준으로 급락하면서, 2036년 만기 채권 가격은 77.7로 사상 최저치를 기록했습니다. 약 57억 달러 규모의 선순위 담보 채권이 무담보 채권보다 우선순위를 차지하게 되면서 채권 투자자들의 리스크가 급증했습니다.
하락 영향
- 엔터테인먼트 — 1100억 달러 규모의 합병 완료와 함께 875억 달러에 달하는 막대한 부채 부담 및 통합 리스크가 부각되어 신용등급이 정크 등급으로 강등되었습니다.
- 채권시장 — 선순위 담보 채권이 기존 무담보 채권보다 우선 배치되면서 파라마운트의 레거시 무담보 채권 가격이 사상 최저치로 폭락하고 회수율이 급감했습니다.
DYAX 전담 분석
이번 합병으로 통합 회사의 총부채가 875억 달러에 달하며 막대한 재무 레버리지와 통합 리스크가 발생했습니다. 선순위 담보 채권이 기존 무담보 채권보다 선순위로 대거 편입됨에 따라 레거시 무담보 채권의 원금 회수 가능성이 크게 훼손되었습니다.
강세 시나리오는 합병 법인의 구조조정과 시너지 창출로 현금흐름이 개선되는 것이며, 약세 시나리오는 추가 신용등급 강등과 부채 상환 압박 심화입니다. 향후 통합 법인의 수익성 지표와 리파이낸싱 일정을 주목해야 합니다.
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX 투자자 예측
상승(롱) 39% · 하락(숏) 61%
총 282명 참여
