미시간대 인플레이션 우려 재확산 속 월가와 실물경제의 격차 역대 최대
ZeroHedge ·
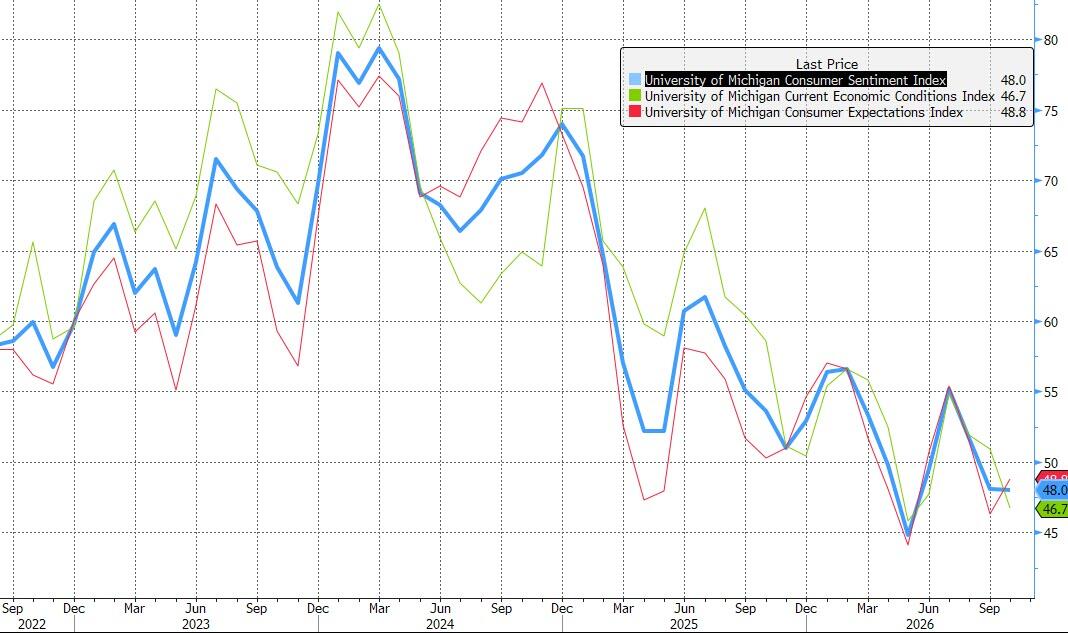
10월 미시간대학교 소비자태도지수 예비치가 전월 대비 0.1포인트 소폭 하락하며 보합세를 나타냈다. 향후 1년 및 장기 인플레이션 기대치는 2개월 연속 상승해 각각 4.7%와 3.5%를 기록하며 5월 이후 최고치를 경신했다. 고물가로 가계 생활 수준이 악화됐다고 답한 소비자는 56%에 달해 1월의 45%보다 늘었다. 특히 내구재 구매 여건 지수는 고금리 여파로 18% 급락했다. 한편 S&P 500 총수익 지수로 대변되는 월가는 사상 최고치를 경신한 반면, 미시간대 지표로 나타난 실물경제는 하락세를 면치 못하며 양측 간의 괴리가 역대 최고 수준으로 벌어졌다.
AI 시장 분석
미시간대 10월 예비 소비심리지수가 전월 대비 0.1포인트 하락하며 둔화된 가운데, 1년 및 장기 인플레이션 기대치는 각각 4.7%와 3.5%로 상승했습니다. 월스트리트의 S&P 500이 사상 최고치를 경신한 반면 메인스트리트의 소비심리는 침체되어 괴리가 확대되고 있습니다. 고금리와 물가 상승으로 인해 특히 내구재 구매 조건이 18 급락하며 소비자의 재정 부담이 가중되고 있습니다.
하락 영향
- 소비재 — 내구재 구매 조건이 고금리와 구매력 저하로 18 급락하였고 소비자 56 가 물가로 인한 재정 악화를 호소하여 매출 타격이 예상됨
- 주식시장 — 장기 인플레이션 기대치가 3.5 로 상승하고 소비심리가 악화되면서 실물 경제와 자산 시장 간 괴리가 커져 전반적인 투자 심리 위축 가능성
DYAX 전담 분석
소비자들의 인플레이션 기대치 재가속과 구매력 저하는 고금리 장기화 우려를 심화시키며 주식시장 전반과 소비재 섹터에 하방 압력으로 작용합니다. 높은 물가로 인해 소비자의 56 가 재정 악화를 체감하고 있어 실물 경기 둔화 리스크가 커지고 있습니다.
강세 시나리오는 연준의 금리 인하 기대 유지로 인한 자산 시장 강세 지속이며, 약세 시나리오는 고물가 고착화에 따른 소비절벽 진입입니다. 향후 발표될 소매판매 지표와 기대인플레이션 확정치를 주목해야 합니다.
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX 투자자 예측
상승(롱) 42% · 하락(숏) 58%
총 325명 참여
