글로벌 국채 금리 급등세 속 주요국 채권 수익률 상승 현황
ZeroHedge ·
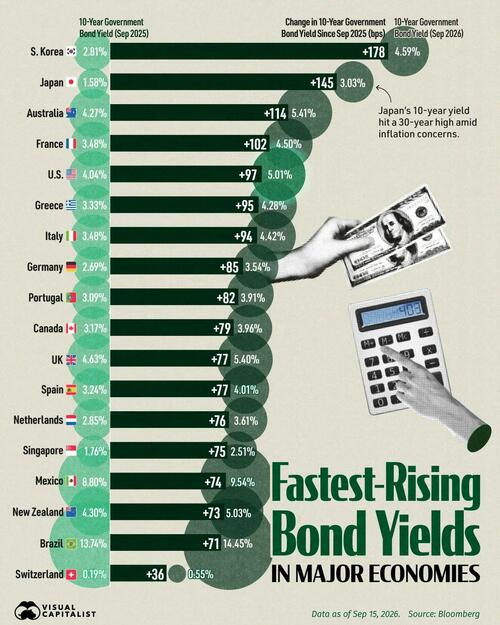
블룸버그 시장 데이터에 따르면 2026년 9월 15일 기준 미국 10년물 국채 금리가 일시적으로 5.04%를 기록하며 2007년 이후 최고치를 경신했다. 그러나 지난 1년간 금리 상승 폭은 한국, 일본, 호주, 프랑스가 미국을 상회했다. 한국은 281bp에서 459bp로 178bp 급등해 가장 큰 폭의 상승을 보였고 일본은 145bp 오른 3.03%를 나타냈다. 이어 호주 114bp, 프랑스 102bp, 미국 97bp 순으로 집계됐다. 이번 채권 금리 폭등은 유가 상승에 따른 인플레이션 압박과 각국의 막대한 재정 적자가 주요 원인으로 작용했다.
AI 시장 분석
미국 10년물 국채 금리가 2007년 이후 처음으로 5%를 일시 돌파한 가운데, 한국(178bp), 일본(145bp) 등 주요국의 장기 국채 금리가 급등세를 보이고 있다. 이는 유가 상승에 따른 인플레이션 압력과 막대한 정부 적자 및 국채 발행 증가가 복합적으로 작용한 결과다. 글로벌 차입 비용이 수십 년 만의 최고치로 치솟으면서 자산 시장 전반에 큰 하방 압력을 가하고 있다.
상승 영향
- 은행 — 시장 금리가 전반적으로 급등하면서 예대마진이 확대되고 이이자 수익이 증가하여 단기적으로 실적에 긍정적이다.
하락 영향
- 채권 — 금리 상승(국채 수익률 급등)은 채권 가격의 직접적인 하락을 유발하여 채권 보유 자산의 가치를 떨어뜨린다.
- 부동산 — 장기 국채 금리 급등으로 주택담보대출 및 조달 금리가 치솟아 부동산 매수 심리와 자산 가격에 강한 하방 압력을 준다.
- 성장주 — 할인율 상승으로 인해 미래 현금흐름의 현재 가치가 급감하며 기술주 등 고밸류에이션 성장주에 직접적인 타격을 준다.
DYAX 전담 분석
미국 10년물 국채 금리가 5.04%를 기록하고 한국과 일본 등 주요국 국채 금리가 가파르게 상승하면서 채권 가격 하락과 조달 비용 증가가 가속화되고 있다. 이는 기업과 정부의 이자 부담을 직접적으로 높여 경제 전반의 유동성을 위축시키는 요인으로 작용한다.
강세 시나리오는 금리 고점 인식에 따른 채권 저가 매수세 유입이며, 약세 시나리오는 추가 인플레이션 우려로 인한 금리 상단 이탈이다. 투자자들은 향후 국채 발행 물량과 유가 추이를 주의 깊게 모니터링해야 한다.
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX 투자자 예측
상승(롱) 50% · 하락(숏) 50%
총 448명 참여
