라인메탈, 연간 실적 전망 또 하향하며 주가 급락
ZeroHedge ·
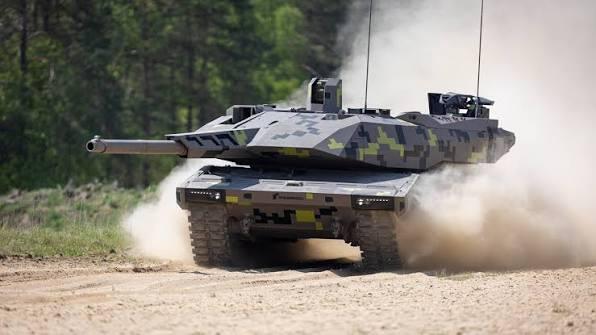
독일 방위산업체 라인메탈 주가가 유럽 증시에서 수개월 만에 최대 폭으로 추락했다. 회사가 수개월 내 두 번째로 연간 매출 전망치를 낮췄기 때문이다. 베렌베르크 분석가들은 무기 및 탄약 부문이 이번 전망 하향의 주된 원인이라고 지적했다. 전차와 장갑차 등을 제조하는 라인메탈은 2026년 매출 전망치를 기존 153억 7000만~159억 3000만 달러에서 약 148억 달러로 내렸으며, 영업이익률 전망치도 19%에서 18.5%로 조정했다. 한편 3분기 매출은 전년 동기 대비 32% 증가한 31억 4900만 유로를 기록했으나 시장 컨센서스에는 미치지 못했다.
AI 시장 분석
독일의 방산 기업 라인메탈이 공급망 차질과 방위 프로그램 확대에 따른 실행 리스크로 인해 2026년 매출 전망치를 기존 153억~159억 달러에서 148억 달러로 하향 조정하면서 주가가 수개월 내 최대 폭으로 급락했습니다. 특히 무기 및 탄약 부문이 이번 실적 하향 조정을 주도했으며, 영업이익률 전망치 역시 기존 19%에서 18.5%로 낮아졌습니다. 이는 방산 부문의 가파른 생산 확대 과정에서 발생하는 구조적 리스크를 드러내며 관련 투자 심리에 직접적인 타격을 주고 있습니다.
하락 영향
- 방산 — 라인메탈이 생산 확대 리스크와 주문 취소 여파로 2026년 매출 전망치를 148억 달러로 하향하고 영업이익률을 18.5%로 낮추면서 섹터 전반의 실행력 우려가 증폭되었습니다.
DYAX 전담 분석
라인메탈의 거듭된 가이던스 하향은 대규모 방산 프로젝트의 실행 및 생산 능력 확장 과정에서 비용 압박과 공급 차질이 발생하고 있음을 시사합니다. Q3 매출이 3,149백만 유로로 컨센서스를 밑돌았고, 무기 및 탄약 부문과 차량 시스템 부문의 실적 부진이 주가 하락을 증폭시켰습니다.
향후 아르미니우스(Arminius) 계약 체결 시기와 Q4 수주 실적에 따라 주가 반등 여부가 결정될 것이며, 생산 차질 장기화 시 방산 섹터 전반의 밸류에이션 조정 압력이 커질 수 있어 주의가 필요합니다.
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX 투자자 예측
상승(롱) 49% · 하락(숏) 51%
총 543명 참여
관련 뉴스
- AMD CEO Lisa Su: 'We are data center first company'
- Warren Buffett trusts 2 ‘solid’ assets for his grandkids — both could pay out for years. Build generational riches now
- 메타, 인공지능 코딩 스타트업 컨덕터 인수
- What CVS Health (CVS) Said on Its Q3 Earnings Call
- 트루블루, 개장 전 거래서 30.8퍼센트 폭등
- Core Scientific Stock After Capacity Deal And Data Center Buyout
