연준 회의 이후 국채와 증시의 탈동조화 현상
ZeroHedge ·
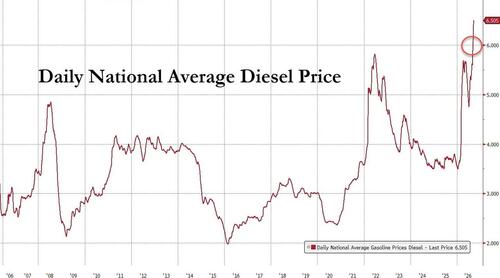
아카데미 시큐리티스의 피터 치르는 연준의 금리 결정 이후 10년물 미 국채 금리가 반등했다가 매도세가 이어지며 주간 마감 기준 5% 바로 아래를 기록했다고 분석했습니다. 그간 국채 금리와 연동되던 주식 시장과 유가도 금요일장에서는 독자적인 흐름을 보였습니다. 한편 일본 엔화는 155선이 무너지며 156.9로 마감해 추가 약세 압력이 커졌습니다. 이번 주 트럼프와 시진핑의 정상회담에서는 인공지능 투자와 연산 인프라 구축이 핵심 의제로 다뤄질 전망입니다. 또한 사우디아라비아와 후티 반군의 충돌이 이란과 미국의 대리전 양상 속에서 어떤 의미를 갖는지 주목해야 하며 우주 산업의 상업적 기회와 안보 리스크도 점검이 필요합니다.
AI 시장 분석
연방준비제도의 FOMC 이후 10년물 국채금리가 5% 육박 수준으로 매도세를 이어갔으나 주식시장은 독자적인 흐름을 보였습니다. 엔화 가치는 155엔 선이 무너져 156.9엔으로 마감하며 추가 약세 압력을 받고 있습니다. 후티 반군의 활동과 사우디와의 긴장은 지정학적 리스크를 키우며 에너지 시장에 변동성을 더하고 있습니다.
상승 영향
- 에너지 — 중동 지정학적 리스크와 후티 반군 관련 공급망 우려가 원유 및 에너지 가격에 상승 압력을 가하고 있습니다.
- 방산 — 후티 반군과 이란 관련 지정학적 긴장 고조로 인해 안보 및 방위산업에 대한 관심과 수요가 증가하고 있습니다.
하락 영향
- 채권 — 10년물 국채금리가 5%에 육박하는 등 매도세가 지속되면서 채권 가격 하락 압력이 가중되고 있습니다.
- 성장주 — 고금리 환경이 장기화되면서 밸류에이션 부담을 겪는 성장주와 주식시장에 하방 압력으로 작용하고 있습니다.
DYAX 전담 분석
10년물 국채금리가 5%에 육박하면서 채권 금리 상승은 성장주와 부동산 시장에 직접적인 하방 압력으로 작용하고 있습니다. 반면 지정학적 갈등과 공급망 리스크는 에너지 및 방산 섹터에 단기적인 변동성과 수혜를 동시에 제공하는 인과관계를 형성합니다.
향후 금리 추가 상승 여부와 중동 지역의 지정학적 충돌 확산 여부가 핵심 지표입니다. 금리가 안정을 찾을 경우 성장주 반등이 가능하지만, 고금리 장기화 시 채권과 성장주는 약세 시나리오를 피하기 어렵습니다.
AI가 생성한 분석으로 투자 자문이 아닙니다.
DYAX 투자자 예측
상승(롱) 44% · 하락(숏) 56%
총 353명 참여
